
Interés simple vs. interés compuesto: la diferencia con ejemplos
El interés es lo que rinde el dinero con el paso del tiempo, y existen dos maneras distintas de calcularlo: el interés simple y el interés compuesto.
Quizás ya escuchaste que el compuesto es el que conviene cuando invertís. Lo que suele quedar afuera de esa afirmación es por qué, y sobre todo cuánto. La diferencia entre las dos formas de cálculo se reduce a un solo detalle, y ese detalle, sostenido durante años, termina produciendo resultados que no se parecen entre sí.
Veamos cómo funciona cada uno, con el mismo capital y la misma tasa.
🔹 Qué es el interés simple
El interés simple se calcula siempre sobre el capital inicial. El monto que colocaste al principio es la única base de cálculo, y los intereses que se van generando quedan afuera de esa cuenta.
La fórmula es: interés = capital × tasa × cantidad de períodos.
Si colocás USD 1.000 a una tasa del 8% anual, vas a generar USD 80 el primer año, USD 80 el segundo y USD 80 cada año siguiente. Siempre el mismo monto, porque la base sobre la que se aplica la tasa nunca cambia.
🔸 Qué es el interés compuesto
El interés compuesto se calcula sobre el capital inicial más los intereses acumulados hasta ese momento. Cada vez que se liquida un interés, ese monto se incorpora al capital y pasa a formar parte de la base de cálculo del período siguiente.
La fórmula es: monto final = capital × (1 + tasa)ⁿ donde n es la cantidad de períodos.
Con los mismos USD 1.000 al 8% anual, el primer año generás USD 80, igual que en el caso anterior. El segundo año, en cambio, la tasa se aplica sobre USD 1.080, así que el interés es de USD 86,40. El tercero se aplica sobre USD 1.166,40 y genera USD 93,31. Dicho de otro modo: el interés que ya ganaste empieza a generar su propio interés.
📊 Los dos, año por año
Siguiendo el ejemplo de USD 1.000 al 8% anual, así evoluciona el saldo en cada caso:
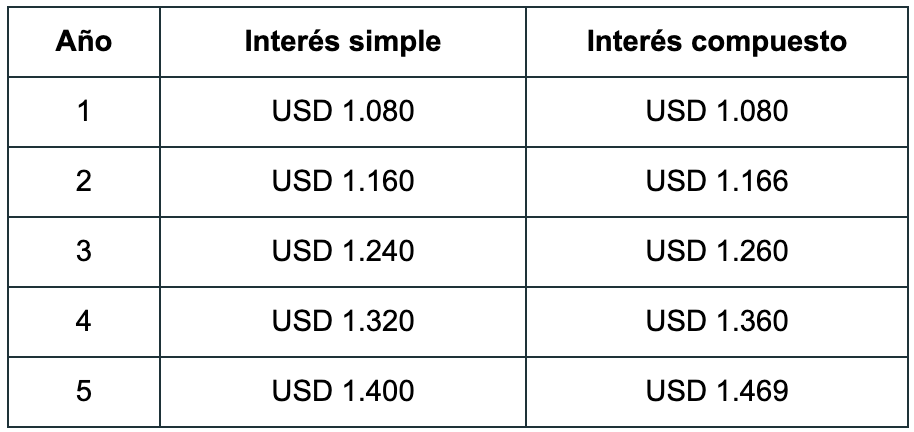
Al quinto año la diferencia es de USD 69. Vista así, parece menor, y esa es precisamente la razón por la que el interés compuesto se subestima: durante los primeros períodos, las dos cuentas dan resultados casi iguales.
📈 Qué pasa cuando se estira el plazo
El mismo capital, la misma tasa, con plazos más largos:
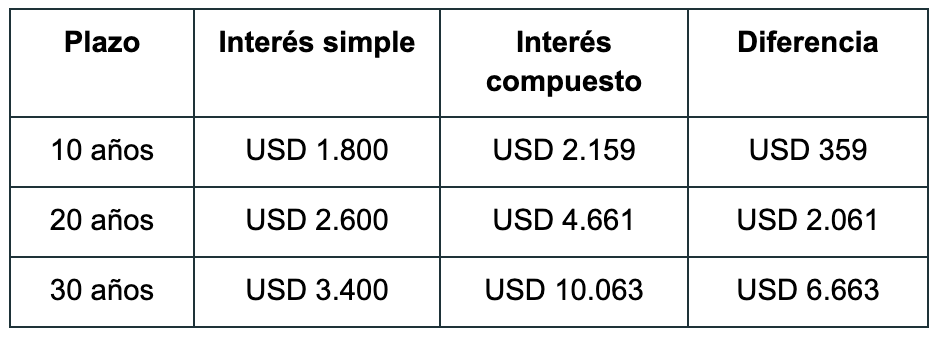
Con interés simple, el capital se multiplica por 3,4 en treinta años. Con interés compuesto, se multiplica por 10.
La inversión inicial es la misma, la tasa es la misma y el plazo es el mismo. Lo único que cambia es sobre qué base se calcula el interés cada año.
Y conviene leer la última columna de arriba hacia abajo: la diferencia no crece de manera pareja. Entre los 10 y los 20 años se multiplica por casi seis, y entre los 20 y los 30 se vuelve a triplicar. Cuanto más largo el plazo, más se acelera la brecha.
¿Y qué significa esto cuando invertís? En una inversión real, para aprovechar el efecto del interés compuesto es necesario que los rendimientos permanezcan invertidos o se reinviertan.
Por ejemplo, si una inversión distribuye intereses o dividendos y los retirás para utilizarlos, ese dinero deja de formar parte del capital y no puede generar nuevos rendimientos.
Si los reinvertís, en cambio, se incorporan al capital y pueden contribuir al crecimiento futuro de la inversión.
💬 En resumen...
La distinción entre interés simple e interés compuesto se define por una sola cosa: si los intereses que generás se suman o no a la base sobre la que se calculan los intereses siguientes. En plazos cortos el efecto es casi imperceptible. En plazos largos, cambia el orden de magnitud del resultado.
✨ Probá la calculadora de interés compuesto y proyectá tu propio caso. Ingresás el capital que tenés hoy, el aporte que podés sumar cada mes, el plazo en años y una tasa estimada, y obtenés el saldo final, cuánto de ese total aportaste vos y cuánto lo generó el interés.
El contenido de esta nota tiene fines exclusivamente educativos y no constituye una recomendación de inversión personalizada. Todas las inversiones tienen un riesgo asociado.
